Xalapa, Veracruz, México
23/09/2026
Krista Armenta | QUE Noticias
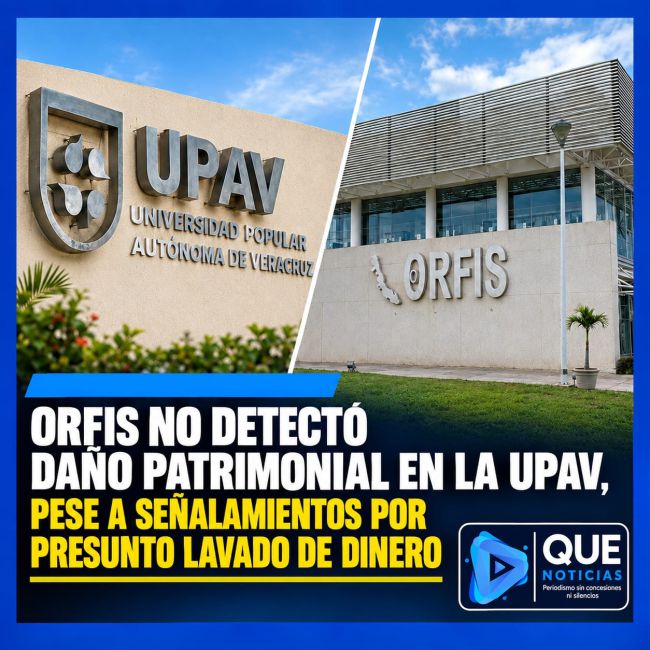
El Informe Individual que el Órgano de Fiscalización Superior del Estado (ORFIS) practicó a la Cuenta Pública 2025 de la Universidad Popular Autónoma de Veracruz (UPAV), detectó dos observaciones a su fiscalización, una a sus pasivos y otra más en “diversos”, sin embargo, no determinó ningún daño patrimonial en la cuenta pública.
En meses recientes, el titular de la Secretaría de Finanzas y Planeación (SEFIPLAN), Miguel Santiago Reyes Hernández, declaró haber presentado denuncias ante la Fiscalía General de la República (FGR) y la Fiscalía General del Estado (FGE) por un presunto lavado de recursos por más de 280mdp en la UPAV, sin embargo, se desconoce cómo se realizó dicha investigación, dado que el ORFIS, no agregó en su Informe de Fiscalización de la cuenta Pública 2025 algún hallazgo que sostenga dichas declaraciones.
La observación de mayor monto, identificada como FP-073/2025/002 ADM, se originó en la revisión de un «Convenio de Colaboración para el desarrollo y mejora de las actividades en el otorgamiento de los servicios educativos», firmado el 2 de enero de 2025, y de su Adendum, del 15 de enero siguiente.
Mediante ambos instrumentos, la UPAV delegó a la asociación civil «Fundación para la Educación, Salud y Recuperación del Medio Ambiente EDAL, A.C.» la facultad de gestionar, administrar y dispersar los recursos recaudados por aportaciones, cuotas de recuperación y donaciones derivadas de los servicios educativos de la Universidad.
El ORFIS señaló detectó ingresos sin un registro contable, la Universidad no presentó evidencia de que el dinero recaudado por la asociación civil haya ingresado a sus cuentas bancarias institucionales ni de que estuviera registrado en su contabilidad.
El ORFIS precisó que, aun cuando el recurso se depositó en una cuenta de un tercero, se trata legalmente de ingresos propios de un organismo público descentralizado y debió incorporarse a la contabilidad institucional conforme a la normativa del Consejo Nacional de Armonización Contable.
Un adeudo de $42,710,000.00 no contabilizado, el Adendum estableció que la asociación civil financiaría un adeudo acumulado por la UPAV por concepto de gasto corriente —gratificaciones a asesores solidarios, aguinaldos a coordinadores y pagos a colaboradores de Rectoría y de Torre 20—, con las aportaciones futuras de los alumnos como garantía de pago.
La Universidad reconoció ese adeudo al firmar el convenio, pero el ORFIS no encontró evidencia de que estuviera registrado en sus estados financieros al cierre de 2025, el informe señala además que este mecanismo contraviene el decreto estatal que ordena centralizar en SEFIPLAN todas las partidas de servicios personales, nómina, honorarios y compensaciones de los organismos públicos descentralizados, independientemente de su fuente de financiamiento.
La UPAV no presentó, entre otros documentos solicitados, las escrituras públicas que formalizan a la asociación civil, los lineamientos de supervisión pactados con ella, un informe sobre el uso de los recursos administrados ni evidencia del cumplimiento fiscal de EDAL A.C. ante el Servicio de Administración Tributaria (SAT).
La observación FP-073/2025/001 ADM corresponde a la cuenta «Proveedores por pagar a corto plazo», con un saldo de $215,453.02 al 31 de diciembre de 2025, la Universidad presentó evidencia de haber liquidado $75,408.56 en febrero de 2026, quedando pendiente un saldo de $140,044.46.
El informe determina que ambas observaciones implican inobservancia de disposiciones legales y deficiencia administrativa por error, omisión o negligencia, pero precisa que no causan perjuicio a la Hacienda Pública del ente fiscalizable.
El ORFIS aclaró que su dictamen no exime a servidores o exservidores públicos de otro tipo de responsabilidad —civil, administrativa o penal— derivada de otras instancias.